
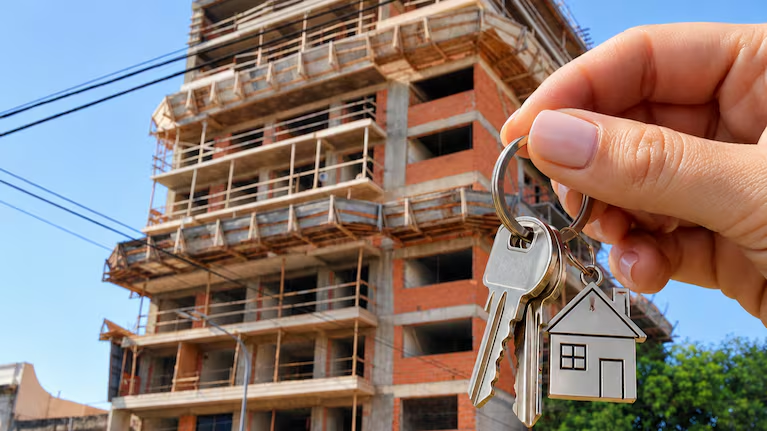
En un hito para el mercado inmobiliario nacional, se aprobó el primer crédito hipotecario destinado de manera específica a la compra de una vivienda «en pozo». La operación, concretada a mediados de noviembre, representa un cambio de paradigma en el sector financiero, ya que históricamente las líneas hipotecarias tradicionales estaban limitadas de forma exclusiva a propiedades terminadas y en condiciones de ser escrituradas.
Esta nueva herramienta busca dinamizar la industria de la construcción y ofrecer una alternativa más accesible para llegar a la casa propia. Al ingresar a un proyecto desde su fase de desarrollo inicial, los futuros propietarios logran adquirir la unidad a valores considerablemente más bajos en comparación con los precios de mercado de los inmuebles a estrenar, maximizando así el rendimiento de su inversión inicial.
En cuanto a las condiciones para acceder al beneficio, el esquema permite financiar hasta el 80% del valor total de la propiedad, lo que exige al comprador contar con un ahorro previo del 20% para cubrir el anticipo. Los plazos de devolución diagramados son amplios y pueden extenderse hasta un máximo de 30 años. El sistema de pago se estructura bajo la modalidad de Unidades de Valor Adquisitivo (UVA) con el agregado de una tasa de interés fija, lo que permite reducir significativamente el peso de la cuota inicial.
Para que la solicitud sea aprobada, los clientes deben demostrar ingresos formales comprobables, y se establece como regla general que el valor de la cuota mensual no puede comprometer más del 25% de los ingresos totales del grupo familiar. En paralelo, para resguardar la inversión, las entidades bancarias exigen que las empresas desarrolladoras presenten avales técnicos, seguros de caución y garantías estrictas de finalización de obra, asegurando que el proyecto llegue a término y las llaves sean entregadas en los plazos estipulados.
Deja una respuesta